Resposta rápida: Para precificar um produto, divida o custo da unidade por (1 – despesas variáveis – despesas fixas – margem de lucro), todas em % do preço. Numa loja de roupas no Simples Nacional, uma peça de R$ 40 com 13,32% de despesas variáveis (imposto efetivo de 5,32%, cartão e comissão), 20% de fixas e 15% de margem sai por R$ 77,40 (fórmula da InfinitePay e Anexo I da LC 123/2006, consultados em 05/11/2026).
Pontos-chave
- Markup = 100 ÷ (100 – DV – DF – ML); preço = custo × markup.
- Markup é sobre o custo e margem é sobre o preço: markup 2 dá margem bruta de 50%, não 100%.
- No Simples Nacional, comércio, a alíquota nominal vai de 4% a 19% e a efetiva se calcula com a faixa e o valor a deduzir.
- Esquecer o imposto no exemplo derruba a margem de 15% para cerca de 9,7%.
- Reajuste com motivo de custo é aceito pela maioria; subir preço só porque a procura aumentou é visto como injusto.
Neste artigo
- Como precificar produto em 5 passos?
- Qual é a fórmula para calcular o preço de venda?
- Como usar a calculadora de markup e margem?
- Como fica o preço de um produto numa loja do Simples Nacional?
- Como colocar o imposto do Simples Nacional no preço?
- Qual a diferença entre markup e margem de lucro?
- Quais são os 3 pilares da precificação e onde entra o posicionamento?
- Como comunicar o reajuste de preço ao cliente?
- Como saber se o preço está dando lucro?
- Perguntas frequentes
- Referências
Para saber como precificar produto, divida o custo da unidade pelo que sobra de 100% depois de tirar as despesas variáveis, as despesas fixas e a margem de lucro: preço = custo ÷ (1 – DV – DF – ML). É a fórmula do markup divisor que o guia de preço de venda da InfinitePay (atualizado em 20/10/2026) usa. Numa loja de roupas no Simples Nacional, uma peça de R$ 40 sai por R$ 77,40.
Abaixo você encontra os 5 passos, uma calculadora para fazer a conta com os seus números, o exemplo completo com o imposto do Simples e um roteiro para avisar o cliente quando o preço sobe.
Como precificar produto em 5 passos?
Você precifica um produto em 5 passos: custo da unidade, despesas variáveis, despesas fixas, margem de lucro e markup. Os 4 primeiros reúnem números; o quinto transforma tudo num preço e confere esse preço com o mercado.
O guia do Sebrae SC e o guia da Efí também organizam a conta em 5 passos, e a Efí fecha com “revise e ajuste com base nos resultados”. A diferença aqui é a conta feita até o fim, com o imposto do Simples e um exemplo de faixa real.
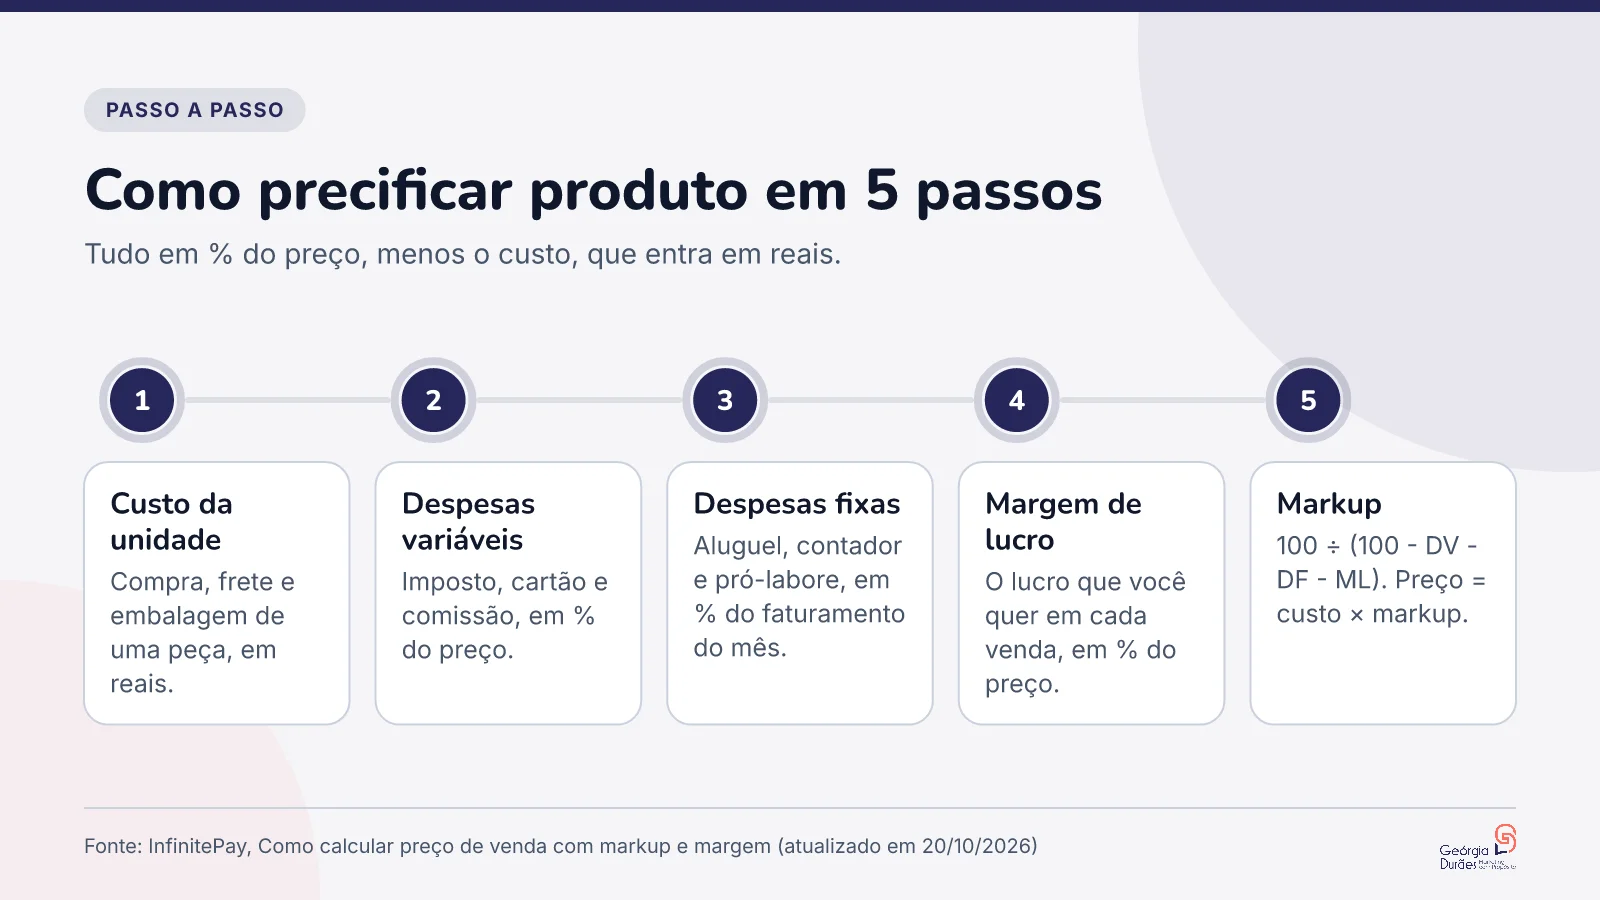
Ler o infográfico em texto
Tudo em % do preço, menos o custo, que entra em reais.
- Custo da unidade Compra, frete e embalagem de uma peça, em reais.
- Despesas variáveis Imposto, cartão e comissão, em % do preço.
- Despesas fixas Aluguel, contador e pró-labore, em % do faturamento do mês.
- Margem de lucro O lucro que você quer em cada venda, em % do preço.
- Markup 100 ÷ (100 – DV – DF – ML). Preço = custo × markup.
Fonte: InfinitePay, Como calcular preço de venda com markup e margem (atualizado em 20/10/2026)
1. Calcule o custo de uma unidade
Some tudo o que você paga para ter uma peça pronta para vender: o valor da compra, o frete do fornecedor e a embalagem. Use a nota de compra, não a memória. Se o frete veio para 50 peças, divida por 50. Se você fabrica, some a matéria-prima, os insumos e a embalagem que vão em cada unidade.
2. Liste as despesas variáveis em % do preço
Despesa variável é a que só existe quando você vende: o imposto sobre a venda, a taxa do cartão e a comissão do vendedor ou do marketplace. O guia de preço de venda da InfinitePay pede esses itens em % do preço, e não em reais.
3. Transforme as despesas fixas em % do faturamento
Some o que sai todo mês, vendendo ou não: aluguel, internet, contador, sistemas e pró-labore. Divida pelo faturamento médio do mês. Se as fixas dão R$ 6.000 e você fatura R$ 30.000, elas pesam 20%.
4. Escolha a margem de lucro
A margem é o lucro que você quer em cada venda, também em % do preço. Ela não é o que sobra no fim do mês por acaso: é uma decisão. Mais adiante você vê a referência de margem do comércio e como conferir se ela está vindo.
5. Aplique o markup e confira com a concorrência
Com os 4 números, calcule o markup: 100 ÷ (100 – DV – DF – ML). Depois multiplique pelo custo. O guia da Efí define o markup como um percentual aplicado sobre o custo para chegar ao preço final. Antes de etiquetar, compare o resultado com o que 5 concorrentes diretos cobram.
Qual é a fórmula para calcular o preço de venda?
A fórmula mais usada é a do markup divisor: markup = 100 ÷ (100 – DV – DF – ML) e preço de venda = custo da unidade × markup. DV são as despesas variáveis, DF as fixas e ML a margem de lucro, todas em % do preço (guia de preço de venda da InfinitePay).
Markup divisor
- Custo da unidade: em reais.
- DV: imposto sobre a venda, taxa do cartão e comissão, em % do preço.
- DF: aluguel, internet, contador, sistemas e pró-labore, em % do faturamento.
- ML: margem de lucro desejada, em % do preço.
Por que dividir e não somar? Porque imposto, cartão e comissão incidem sobre o preço final, não sobre o custo. Se você soma 13% ao custo, o imposto é cobrado sobre um valor maior e come parte da margem.
A mesma conta com custo fixo por unidade
O guia de precificação da Omie mostra outra forma: preço = (custo variável + custo fixo por unidade) ÷ (1 – margem desejada). Com R$ 20 de custo variável, R$ 20 de custo fixo por unidade e margem de 30%, o preço fica em cerca de R$ 57,14. Ela serve quando você sabe quantas unidades vai vender no mês, porque o fixo por unidade depende desse volume.
Como usar a calculadora de markup e margem?
Preencha o custo da unidade e as três porcentagens; a calculadora devolve o markup, o preço de venda e a margem bruta. Ela já vem com os números do exemplo da loja de roupas e roda no seu navegador, sem enviar nenhum dado.
Calculadora
Calculadora de markup e margem
Informe o custo da unidade em reais e as despesas e a margem em % do preço. A conta usa o markup divisor: 100 ÷ (100 – DV – DF – ML).
Se o preço sair alto demais para o seu mercado, a calculadora mostra onde mexer: reduzir uma despesa fixa, negociar a taxa do cartão ou aceitar uma margem menor nesse produto e compensar em outro.
E-book gratuito
Planilha de indicadores e preço da pequena empresa
Saber toda semana se o marketing está trazendo venda e se o preço deixa margem.
Como fica o preço de um produto numa loja do Simples Nacional?
Numa loja de roupas que faturou R$ 300.000 nos últimos 12 meses, uma peça que custa R$ 40 sai por R$ 77,40. O imposto efetivo do Simples Nacional nessa faixa é de 5,32%, e ele precisa entrar na conta antes do preço.
Os números da loja
- Custo da peça: R$ 40,00, com frete e embalagem.
- Receita bruta dos últimos 12 meses: R$ 300.000, o que coloca a loja na 2ª faixa do Anexo I do Simples (Lei Complementar 123/2006, Anexo I).
- Taxa do cartão: 3% e comissão da vendedora: 5%. São valores de exemplo; use os do seu contrato.
- Despesas fixas: 20% do faturamento. Margem de lucro desejada: 15%.
A conta passo a passo
- Alíquota efetiva: (300.000 × 7,30% – 5.940) ÷ 300.000 = 5,32%.
- Despesas variáveis: 5,32% + 3% + 5% = 13,32%.
- Markup: 100 ÷ (100 – 13,32 – 20 – 15) = 100 ÷ 51,68 = 1,935.
- Preço de venda: R$ 40,00 × 1,935 = R$ 77,40.
| Parte do preço | % do preço | Valor |
|---|---|---|
| Custo da peça | 51,7% | R$ 40,00 |
| Simples Nacional (alíquota efetiva) | 5,32% | R$ 4,12 |
| Taxa do cartão (exemplo) | 3% | R$ 2,32 |
| Comissão (exemplo) | 5% | R$ 3,87 |
| Despesas fixas | 20% | R$ 15,48 |
| Lucro | 15% | R$ 11,61 |
| Preço de venda | 100% | R$ 77,40 |
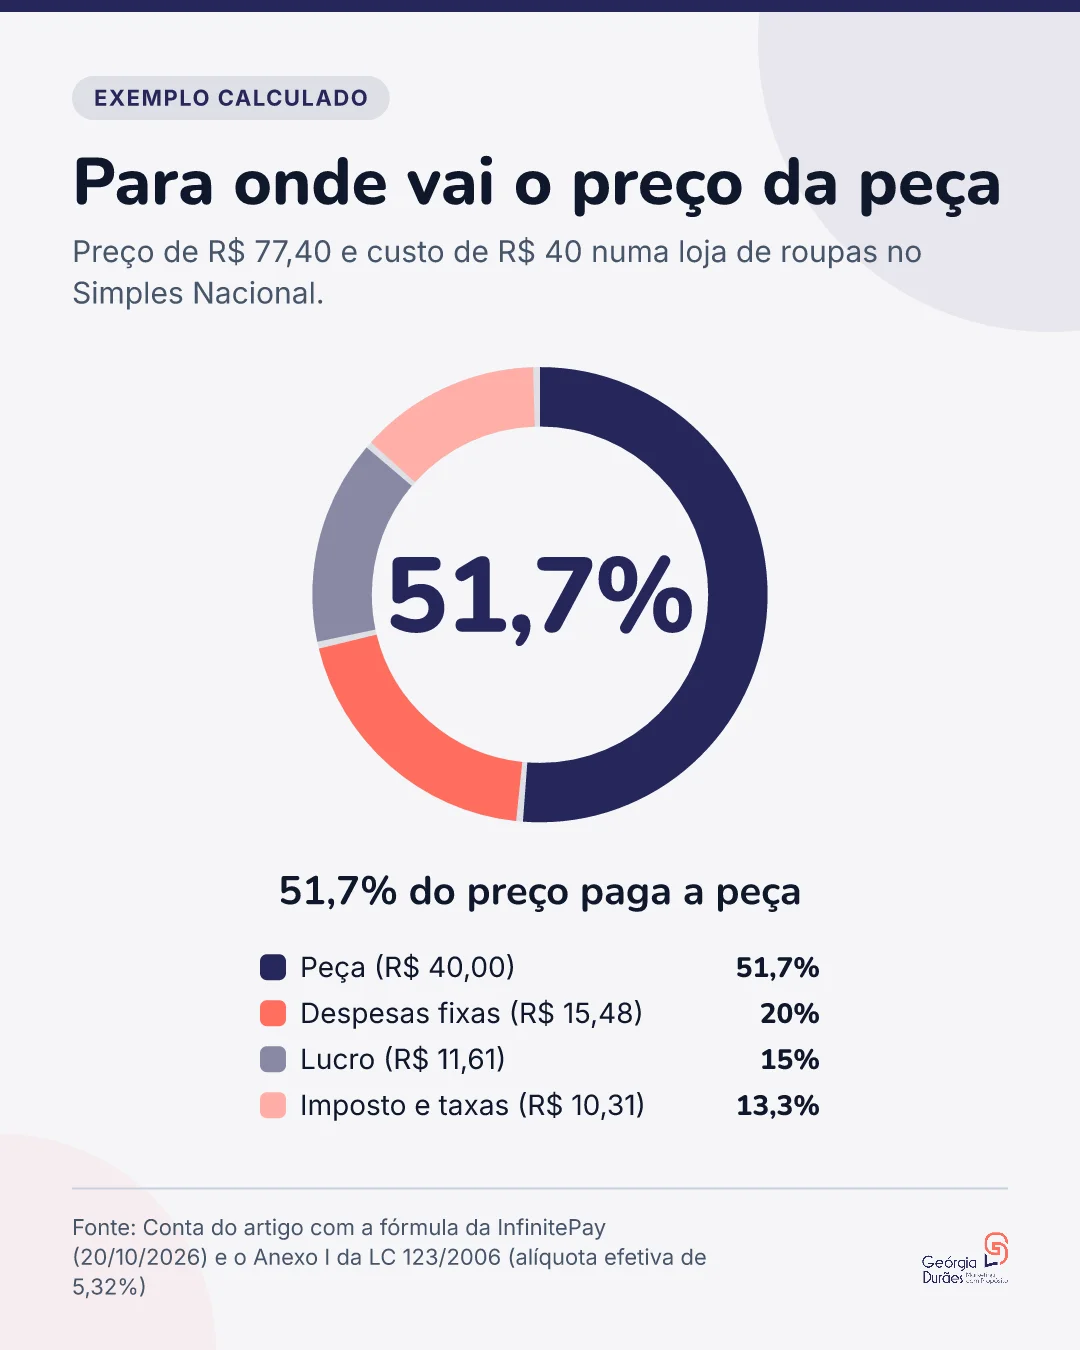
Ler o infográfico em texto
Preço de R$ 77,40 e custo de R$ 40 numa loja de roupas no Simples Nacional.
51,7% 51,7% do preço paga a peça
- Peça (R$ 40,00): 51,7%
- Despesas fixas (R$ 15,48): 20%
- Lucro (R$ 11,61): 15%
- Imposto e taxas (R$ 10,31): 13,3%
Fonte: Conta do artigo com a fórmula da InfinitePay (20/10/2026) e o Anexo I da LC 123/2006 (alíquota efetiva de 5,32%)
O que acontece se o imposto ficar de fora
Sem os 5,32% na conta, as despesas variáveis caem para 8%, o markup para 1,754 e o preço para R$ 70,18. Só que o imposto continua sendo cobrado na venda. Pagas todas as despesas, o lucro da peça fica em cerca de R$ 6,80, ou 9,7% do preço, e não nos 15% planejados.
Esse é o erro que mais aparece quando o preço é feito “de cabeça”: a margem planejada some aos poucos e só se percebe no fim do mês.
Como colocar o imposto do Simples Nacional no preço?
Você coloca o imposto do Simples no preço como uma despesa variável, usando a alíquota efetiva da sua faixa e não a nominal. A alíquota efetiva sai da tabela do anexo da sua atividade; para o comércio, é o Anexo I da Lei Complementar 123/2006.
Tabela do Anexo I (comércio)
| Faixa | Receita bruta em 12 meses | Alíquota nominal | Valor a deduzir |
|---|---|---|---|
| 1ª | até R$ 180.000,00 | 4,00% | não há |
| 2ª | R$ 180.000,01 a R$ 360.000,00 | 7,30% | R$ 5.940,00 |
| 3ª | R$ 360.000,01 a R$ 720.000,00 | 9,50% | R$ 13.860,00 |
| 4ª | R$ 720.000,01 a R$ 1.800.000,00 | 10,70% | R$ 22.500,00 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000,00 | 14,30% | R$ 87.300,00 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000,00 | 19,00% | R$ 378.000,00 |
Como calcular a alíquota efetiva
A lei manda calcular assim: (RBT12 × alíquota nominal – parcela a deduzir) ÷ RBT12. RBT12 é a receita bruta dos 12 meses anteriores ao mês da venda. Por isso a alíquota efetiva fica abaixo da nominal e muda um pouco a cada mês.
- Receita de R$ 150.000: 4,00%, porque a 1ª faixa não tem valor a deduzir.
- Receita de R$ 300.000: 5,32%, como no exemplo da loja.
- Receita de R$ 600.000: (600.000 × 9,50% – 13.860) ÷ 600.000 = 7,19%.
- Receita de R$ 1.000.000: (1.000.000 × 10,70% – 22.500) ÷ 1.000.000 = 8,45%.
Na página da lei, o Anexo I traz a nota “Vide Lei Complementar nº 214, de 2025”, a lei da reforma tributária. Use a tabela para montar o preço e confirme a alíquota da sua empresa com o contador antes de fechar a tabela da loja.
Qual a diferença entre markup e margem de lucro?
O markup é calculado sobre o custo; a margem, sobre o preço. Por isso markup de 50% não dá margem de 50%: um produto de R$ 50 com markup de 1,5 sai por R$ 75, e a margem bruta é de 33,3% (guia de preço de venda da InfinitePay).
Para ter margem bruta de 50%, o markup precisa ser 2. E a margem bruta ainda não é lucro: dela saem as despesas fixas e variáveis.
Tabela de conversão
| Markup | Preço de um produto de R$ 100 | Margem bruta |
|---|---|---|
| 1,25 (25%) | R$ 125 | 20,0% |
| 1,30 (30%) | R$ 130 | 23,1% |
| 1,40 (40%) | R$ 140 | 28,6% |
| 1,50 (50%) | R$ 150 | 33,3% |
| 2,00 (100%) | R$ 200 | 50,0% |
Markup de 30% e de 40%, margem de 20%
Markup de 30% é multiplicar o custo por 1,30; a margem bruta fica em 23,1%. Markup de 40% é multiplicar por 1,40, com margem bruta de 28,6%. Para chegar a 20% de margem, divida o custo por 0,80: R$ 40 viram R$ 50, e R$ 10 são 20% de R$ 50.
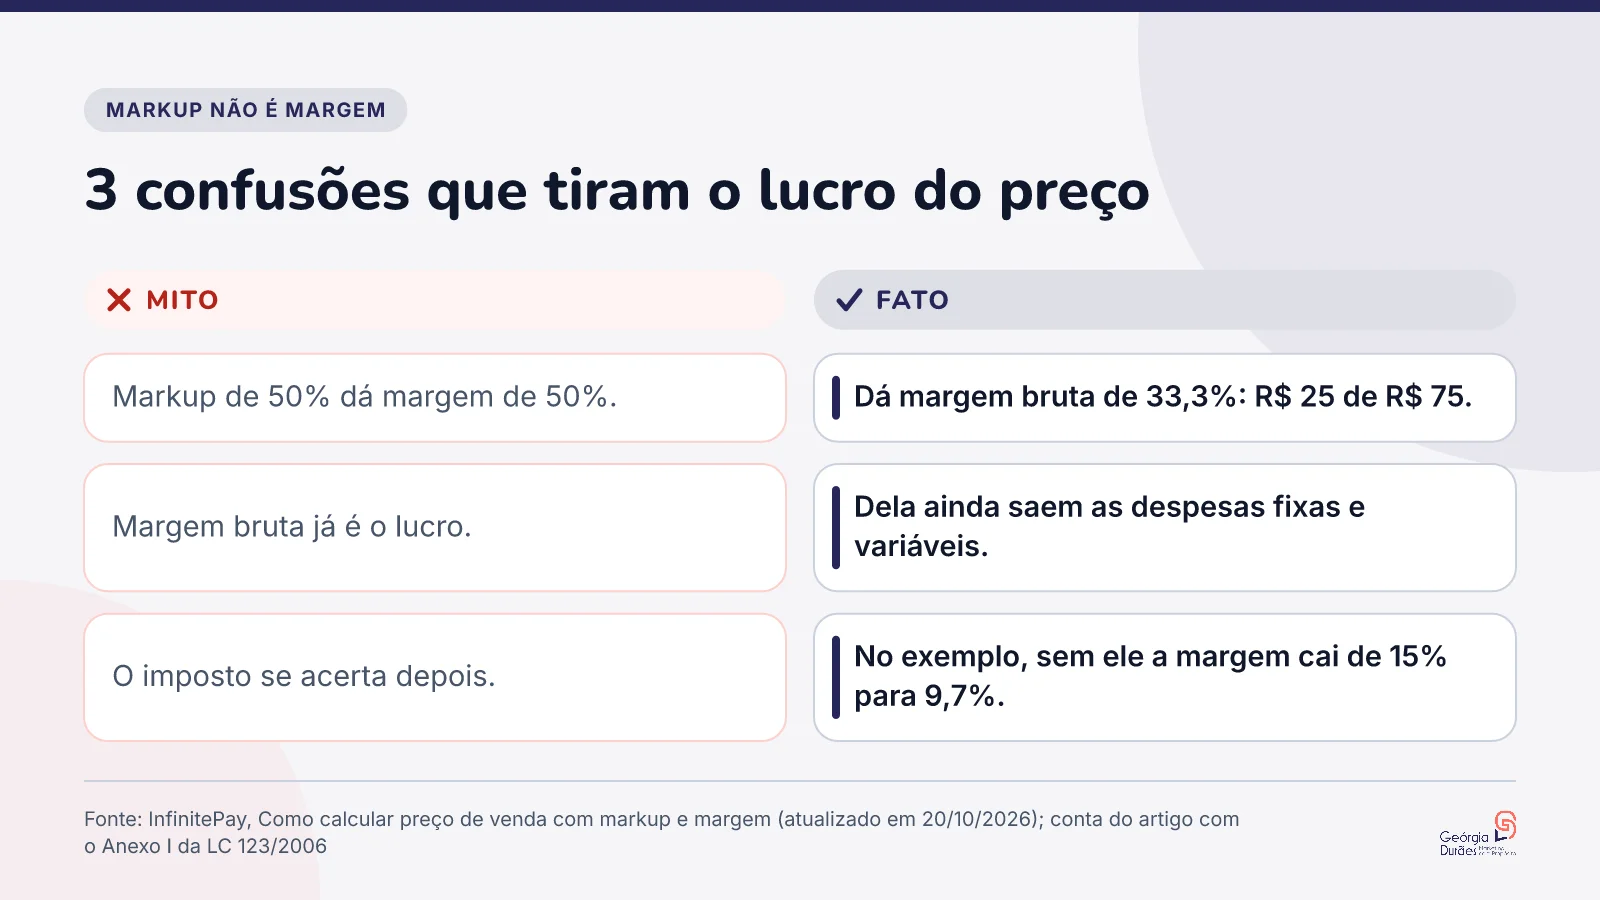
Ler o infográfico em texto
- Mito: Markup de 50% dá margem de 50%. Fato: Dá margem bruta de 33,3%: R$ 25 de R$ 75.
- Mito: Margem bruta já é o lucro. Fato: Dela ainda saem as despesas fixas e variáveis.
- Mito: O imposto se acerta depois. Fato: No exemplo, sem ele a margem cai de 15% para 9,7%.
Fonte: InfinitePay, Como calcular preço de venda com markup e margem (atualizado em 20/10/2026); conta do artigo com o Anexo I da LC 123/2006
Em novembro, essa conta pesa mais: desconto de Black Friday sai da margem, não do markup. Antes de definir o desconto, veja como a pequena empresa se prepara para a Black Friday 2026.
Quais são os 3 pilares da precificação e onde entra o posicionamento?
Os 3 pilares da precificação são custo, concorrência e valor percebido. O custo dá o piso, a concorrência dá a régua e o valor percebido dá o teto; o guia da Omie descreve esses três caminhos de preço.
| Pilar | Pergunta que responde | Onde buscar o número | Risco se usar só ele |
|---|---|---|---|
| Custo | Qual o menor preço sem prejuízo? | Notas de compra, DRE, contador | Cobrar menos do que o cliente pagaria |
| Concorrência | Onde fico diante das opções do cliente? | Pesquisa de 5 concorrentes diretos | Guerra de preço e margem baixa |
| Valor percebido | Quanto o cliente pagaria pelo benefício? | Conversa com clientes, objeções, recompra | Preço acima do que a marca sustenta |
Custo: o piso
O preço da calculadora é o mínimo para a venda dar o lucro planejado. Abaixo dele, cada venda paga menos do que deveria.
Concorrência: a régua
Anote o preço de 5 concorrentes diretos, os que o seu cliente realmente compara. Se você está 30% acima, precisa saber explicar por quê.
Valor percebido: o teto
Valor percebido é quanto o cliente está disposto a pagar pelo benefício entregue. Ele cresce com atendimento, prazo, troca facilitada e uma promessa clara. Se você ainda não escreveu essa promessa, comece por como escrever a proposta de valor.
Quando cobrar acima da concorrência
A Omie lembra que o valor cobrado comunica ao mercado o nível de qualidade e diferenciação do produto. Cobrar acima faz sentido quando o cliente enxerga a diferença antes de pagar. Isso depende do posicionamento de marca: preço premium com vitrine comum vira objeção no caixa.
O preço psicológico, como R$ 49,90 em vez de R$ 50, é um ajuste fino que a Omie também cita. Ele vem depois da conta, e não no lugar dela.
Como comunicar o reajuste de preço ao cliente?
Comunique o reajuste com o motivo de custo, o preço novo claro em todos os canais e a data em que ele começa a valer. A lei pede informação clara, e o cliente tende a aceitar melhor o aumento que vem do custo do que o que vem da procura.
O que a lei pede
O Código de Defesa do Consumidor garante ao cliente informação adequada e clara sobre o preço e os tributos incidentes (art. 6º, III). A oferta suficientemente precisa obriga quem a fez (art. 30): o preço que já foi prometido ao cliente precisa ser honrado. E o art. 39 lista como prática abusiva:
elevar sem justa causa o preço de produtos ou serviços.
Código de Defesa do Consumidor, Lei 8.078/1990, art. 39, X (Planalto, consulta em 05/11/2026)
O que o cliente aceita
O que os estudos dizem sobre reajuste
Repassar custo é aceito; aproveitar a procura, não. Kahneman, Knetsch e Thaler (1986, American Economic Review) ouviram por telefone moradores de Toronto e Vancouver entre 1984 e 1985. Repassar ao preço um aumento de custo do fornecedor foi aceitável para 79% (101 pessoas). Subir o preço da pá de neve depois de uma nevasca foi injusto para 82% (107 pessoas).
É outro país e outra época: o estudo mostra a lógica de justiça que o cliente usa, não o comportamento do seu cliente hoje. A ponte para a loja brasileira é inferência nossa.
Estudo: Kahneman, D. et al. (1986)
Mensagem de reajuste em 4 partes
- O motivo: “O fornecedor do tecido aumentou o preço em outubro.”
- O que muda: “As camisetas passam de R$ 69,90 para R$ 77,40.”
- Desde quando: “Os novos preços valem a partir de 1º de dezembro.”
- O que fica igual: “Pedidos e orçamentos já feitos mantêm o preço combinado.”
Os valores da mensagem são de exemplo. No balcão e no WhatsApp, quem atende precisa saber explicar o motivo com as mesmas palavras; uma consultoria de vendas para pequena empresa ajuda a treinar esse argumento com a equipe.
Como saber se o preço está dando lucro?
Para saber se o preço está dando lucro, calcule o lucro líquido: preço de venda – (custo do produto + despesas variáveis + despesas fixas). É a conta de conferência que o guia de revenda da Stone indica depois do preço pronto.
A conta do lucro líquido
No exemplo da loja: R$ 77,40 – (R$ 40,00 + R$ 10,31 + R$ 15,48) = R$ 11,61, ou 15% do preço. Faça a mesma conta com o faturamento real do mês: se as fixas pesaram mais do que os 20% previstos, o lucro caiu junto.
Margem de referência no comércio
O guia de preço de venda da InfinitePay cita como referência do Sebrae margem líquida de 10% a 15% no comércio, de 6% a 8% na indústria, de 4% a 6% no atacado e cerca de 20% em serviços. Use como régua, não como meta: a margem certa depende do giro e do posicionamento da loja.
Quando refazer a conta
- Quando o fornecedor muda o preço de compra.
- Quando a receita dos 12 meses muda de faixa no Simples.
- Quando muda a taxa do cartão ou a comissão.
- Quando aluguel, equipe ou sistemas mudam as despesas fixas.
Acompanhe esses números todo mês, junto com indicadores de marketing que a pequena empresa deve medir. Se quiser ajuda para olhar preço, margem e vendas juntos, conheça o método de trabalho da Geórgia ou peça o diagnóstico de marketing da sua empresa. A consultoria de marketing da Geórgia Durães atende pequenas empresas em Itajaí e região.
E-book gratuito
Planilha de indicadores e preço da pequena empresa
Saber toda semana se o marketing está trazendo venda e se o preço deixa margem.
Perguntas frequentes
Como precificar um produto segundo o Sebrae?
O Sebrae SC divide a conta em 5 passos: calcular o custo por unidade, contabilizar as despesas, respeitar a margem, entender markup e margem de lucro e estudar o mercado. A fórmula de partida do guia é custo + lucro + despesas variáveis = preço de venda; o markup divisor deste artigo faz a mesma conta com tudo em % do preço.
Como precificar um produto para vender na Shopee ou em outro marketplace?
Use a mesma fórmula e coloque a comissão e as taxas da plataforma nas despesas variáveis, em % do preço, junto com o imposto. Confira o percentual na página de taxas da plataforma no dia em que fizer a conta e refaça o preço quando ele mudar. Se o frete grátis sair do seu bolso, some o valor ao custo da unidade.
Como calcular o markup de 40%?
Multiplique o custo por 1,40: R$ 50 viram R$ 70. A margem bruta fica em 28,6%, e não em 40%, porque a margem é calculada sobre o preço (guia de preço de venda da InfinitePay).
Como calcular 20% de margem de lucro?
Divida o custo por 0,80, o que dá o mesmo que multiplicar por 1,25. R$ 40 viram R$ 50, e R$ 10 são 20% de R$ 50.
Qual o markup de 30%?
É o custo multiplicado por 1,30. Um produto de R$ 100 sai por R$ 130, com margem bruta de 23,1%.
Qual a diferença entre custo e preço?
Custo é o que você paga para ter o produto pronto. Preço é o que o cliente paga, e ele precisa cobrir o custo, as despesas, o imposto e o lucro (Stone).
Como precificar um serviço?
No serviço, o principal custo é o tempo: calcule o valor da sua hora e multiplique pelo tempo do serviço (guia de preço de venda da InfinitePay). Depois aplique a mesma conta de despesas e margem.
Qual margem de lucro é boa para o comércio?
A referência do Sebrae citada pela InfinitePay é de 10% a 15% de margem líquida no comércio. Confira a sua com a conta do lucro líquido todo mês.
Referências
- Presidência da República. Lei Complementar nº 123/2006, Anexo I (Comércio), redação da LC nº 155/2016, vigência 01/01/2018. Planalto, legislação. Disponível em: planalto.gov.br.
- Presidência da República. Lei nº 8.078/1990 (Código de Defesa do Consumidor), texto compilado. Planalto, legislação. Disponível em: planalto.gov.br.
- Kahneman, D.; Knetsch, J. L.; Thaler, R.. Fairness as a Constraint on Profit Seeking: Entitlements in the Market. American Economic Review, 76(4), 728-741 (JSTOR 1806070). 1986. Disponível em: eml.berkeley.edu.
- InfinitePay. Como calcular preço de venda com markup e margem. Blog da InfinitePay (atualizado em 20/10/2026). 2026. Disponível em: infinitepay.io.
- Omie. Como precificar um produto: passos para acertar no preço. Blog da Omie (14/11/2025). 2025. Disponível em: omie.com.br.
- Stone. Como precificar um produto para revenda e calcular seu lucro real?. Blog da Stone (07/04/2025). 2025. Disponível em: conteudo.stone.com.br.
- Efí Bank. Como precificar um produto da sua loja para ter lucro?. Blog da Efí (atualizado em 13/02/2025). 2025. Disponível em: sejaefi.com.br.
- Sebrae SC. 5 passos para precificar corretamente um produto. Blog do Sebrae SC (14/09/2025). 2025. Disponível em: sebrae-sc.com.br.